


Capital Koala
3,790.00 Avis
Caractéristiques de l’application
- Version
- 5.0.1
- Mis à jour le
- Licence
- Free
- Téléchargements
- 10 000+
- Développeur
- Capital Koala Tech
- Catégories
- Shopping
- Plateforme
- Android
Captures d’écran
 Analyse par AppCompare
J’ai abordé Capital Koala comme une application d’achat avec une question très concrète en tête : est-ce que son principe peut vraiment s’intégrer dans les habitudes d’une famille, sans ajouter une couche de complications ? L’idée est simple à comprendre : les achats effectués par l’intermédiaire du service peuvent contribuer à l’épargne destinée aux enfants. En pratique, l’intérêt dépend surtout de la façon dont on prépare son utilisation et de la régularité avec laquelle on pense à passer par le bon parcours.
L’application appartient à la catégorie Shopping et elle est proposée gratuitement. Elle est développée par Capital Koala Tech, avec une note moyenne de 3,7 sur 5 issue d’un peu plus de cent cinquante évaluations. Ce score me paraît cohérent avec une expérience utile quand le fonctionnement est bien compris, mais qui peut laisser perplexe lorsqu’un achat ne semble pas pris en compte ou lorsque l’on s’attend à un résultat immédiat.
Comprendre le parcours avant de faire ses achats
Le premier point de friction ne vient pas forcément de l’application elle-même. Il vient souvent d’une attente trop vague : installer Capital Koala, acheter comme d’habitude et supposer que l’épargne se déclenchera automatiquement dans tous les cas. Je conseille plutôt de considérer l’application comme une étape à intégrer avant l’achat. Il faut ouvrir le service, vérifier que l’on passe bien par le parcours proposé, puis seulement continuer vers l’enseigne ou l’offre souhaitée.
Cette nuance est importante pour les achats préparés à l’avance. Si je cherche un cadeau, des vêtements pour les enfants ou un article de maison, je commence par consulter Capital Koala avant d’ouvrir directement le site marchand. Cette habitude réduit le risque de commencer la commande ailleurs, puis de revenir trop tard dans l’application. C’est un petit changement, mais il fait une vraie différence dans l’usage quotidien.
Le service est particulièrement adapté aux personnes qui font déjà une partie de leurs achats en ligne et qui acceptent de prendre quelques secondes pour vérifier le chemin à suivre. Il est moins convaincant pour quelqu’un qui achète surtout en magasin physique, qui change souvent de méthode de paiement ou qui veut une expérience totalement passive. Dans ce cas, une solution d’épargne classique avec un virement automatique peut être plus prévisible.
Je trouve également utile de séparer deux objectifs. Capital Koala ne remplace pas un budget familial et ne transforme pas un achat en opération financière instantanée. Son intérêt est plutôt de rattacher une épargne progressive à des dépenses que la famille avait déjà prévues. Si l’on achète davantage uniquement pour obtenir une contribution, le bénéfice devient beaucoup moins intéressant. Le bon réflexe est de partir de besoins réels, puis de profiter du mécanisme lorsqu’il s’applique.
Les vérifications à faire avant la première commande
Lors de la mise en route, je recommande de contrôler calmement les éléments essentiels du compte et du parcours d’achat. Le nom du bénéficiaire, les informations familiales demandées et les paramètres liés à l’épargne doivent être relus avant de multiplier les commandes. Une erreur saisie au départ peut rendre le suivi plus difficile, surtout si l’on ne se souvient plus exactement des informations utilisées.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Il faut aussi vérifier que l’application est compatible avec le téléphone utilisé. Capital Koala fonctionne à partir d’Android 7.0, ce qui couvre de nombreux appareils encore en circulation. Sur un téléphone ancien, je conseille de commencer par mettre le système à jour lorsque c’est possible, puis de fermer les applications inutiles avant de relancer le service. Ce sont des contrôles simples, mais ils permettent de distinguer un problème d’environnement d’un problème lié au compte.
La version actuelle est la 5.0.1. Après une installation ou une mise à jour, je prends toujours le temps de rouvrir l’application au lieu de supposer que la session précédente est restée dans le même état. Cette précaution est utile lorsque l’on vient de modifier un réglage, de changer de téléphone ou de restaurer des applications. Elle évite de poursuivre un achat avec une configuration que l’on croyait active alors qu’elle ne l’est plus.
Autre conseil pratique : ne pas lancer directement une commande importante lors du premier essai. Je préfère commencer par parcourir l’application, repérer les écrans de suivi et comprendre à quel moment le service considère que l’achat est engagé. Une petite commande planifiée peut servir de test de méthode. Le but n’est pas de multiplier les achats, mais de vérifier que l’on maîtrise le parcours avant de l’utiliser pour une dépense plus conséquente.
La gratuité de l’application est appréciable, notamment pour une famille qui veut essayer le principe sans abonnement supplémentaire. Elle ne signifie toutefois pas que chaque achat doit être abordé sans attention. Les conditions liées à une enseigne, la manière d’arriver sur le site marchand et le moment où l’on quitte l’application peuvent compter. Je ne traiterais donc pas Capital Koala comme une simple application de consultation : c’est plutôt un point de passage à intégrer dans sa routine d’achat.
Que faire lorsqu’un achat semble ne pas apparaître ?
Le cas le plus frustrant est celui d’une commande qui ne semble pas avoir généré l’épargne attendue. Avant de conclure à une panne, je reprends le chemin suivi. Ai-je ouvert l’enseigne depuis Capital Koala ? Ai-je changé d’onglet ou utilisé une autre application entre-temps ? Ai-je finalisé l’achat dans le même parcours ? Ces questions paraissent basiques, mais elles permettent souvent de repérer une rupture de suivi.
Je vérifie ensuite que la commande est bien terminée et que les informations affichées correspondent à l’achat concerné. Une commande annulée, modifiée ou non finalisée ne doit pas être interprétée comme un achat confirmé. Il est également préférable de conserver les éléments habituels de la commande, comme le message de confirmation ou le récapitulatif, afin de pouvoir comparer les informations si une vérification devient nécessaire.
Dans ce type de situation, relancer immédiatement le même achat n’est pas une bonne idée. On risque de créer une double commande ou de compliquer le suivi. Je conseille plutôt de fermer puis rouvrir Capital Koala, de contrôler la connexion au compte et de consulter à nouveau l’historique disponible. Si le problème concerne uniquement une commande, il faut garder ses références et utiliser le canal d’assistance prévu par le service, avec une description précise du parcours suivi.
Le meilleur réflexe est de diagnostiquer le parcours avant de recommencer. Cela permet de savoir si l’on a rencontré un souci de connexion, une étape oubliée ou un délai de traitement. Cette méthode est plus fiable que de se fier uniquement à l’absence immédiate d’un changement dans l’épargne. Dans une application qui relie un achat à un objectif familial, la visibilité peut ne pas être instantanée, et il vaut mieux éviter de transformer une attente normale en erreur supposée.
Pour les achats importants, je note aussi la date, l’enseigne et le montant de la commande dans mes propres documents familiaux. Ce n’est pas une fonction particulière de Capital Koala, mais une bonne pratique de suivi. Elle permet de comparer ce que l’on attendait avec ce qui apparaît dans l’application, sans devoir fouiller sa boîte de réception plusieurs semaines plus tard.
Quand le téléphone ou le marchand est responsable
Il est tentant d’accuser l’application dès qu’un écran se charge mal ou qu’un achat ne se reflète pas comme prévu. Pourtant, plusieurs facteurs extérieurs peuvent intervenir. Une connexion instable, un navigateur qui bloque une redirection, un changement d’application ou une session expirée peuvent interrompre le parcours sans que Capital Koala soit entièrement responsable.
Pour isoler le problème, je procède par étapes. Je vérifie d’abord la connexion, puis je relance l’application. Si le souci survient uniquement avec une enseigne précise, je compare avec une autre navigation au lieu de modifier immédiatement tous les réglages du téléphone. Si toutes les fonctions semblent lentes ou inaccessibles, le problème peut être lié au réseau ou à l’appareil. Cette approche évite les manipulations inutiles, comme désinstaller l’application alors que le téléphone est simplement saturé.
Un autre piège vient de l’achat commencé avant l’ouverture de Capital Koala. Même si l’on revient ensuite dans l’application, le parcours peut ne plus être celui qui permet d’associer correctement la commande. Pour éviter cela, je prépare mon panier mentalement ou dans mes notes, puis j’ouvre le service juste avant de commencer la navigation chez le marchand. Cette organisation est particulièrement utile pendant les périodes où l’on compare plusieurs produits.
Il faut également accepter que Capital Koala ne soit pas la meilleure solution pour toutes les dépenses. Pour un achat urgent, un retrait en magasin ou une commande effectuée depuis une application marchande indépendante, je privilégie parfois la simplicité et la rapidité. Le gain potentiel ne justifie pas toujours de retarder une commande nécessaire. À l’inverse, pour des achats planifiés et récurrents, prendre le temps de passer par le service devient plus naturel.
La comparaison avec les alternatives est donc assez claire. Un programme de fidélité classique peut être plus immédiat si l’on veut obtenir des réductions directement sur ses prochaines commandes. Une application bancaire ou un virement programmé offre souvent un contrôle plus direct sur la somme épargnée. Capital Koala se distingue par son lien avec les achats familiaux et l’objectif destiné aux enfants, mais il demande en échange de respecter son parcours et de surveiller le suivi.
Un scénario familial où l’application a du sens
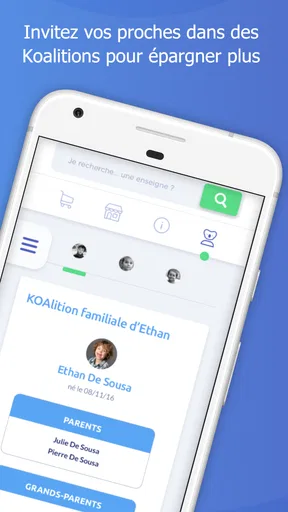
Imaginons une famille qui doit acheter des fournitures, des vêtements et quelques articles pour la maison au fil du mois. Au lieu d’ouvrir chaque marchand séparément, un parent commence par consulter Capital Koala, vérifie l’enseigne disponible et suit le parcours indiqué. Il conserve ensuite les confirmations de commande et regarde périodiquement si les achats sont bien associés à l’objectif d’épargne.
Dans ce scénario, l’application ne change pas le budget prévu. Elle ajoute une étape légère avant l’achat et donne une raison supplémentaire de regrouper les commandes préparées. Le parent peut aussi expliquer aux enfants que certaines dépenses courantes participent progressivement à un projet, sans leur présenter cela comme de l’argent gagné instantanément. Cette dimension pédagogique est, à mes yeux, plus intéressante que la seule promesse d’épargne.
Le fonctionnement devient moins pratique si chaque membre de la famille achète de son côté, sur des appareils différents, sans savoir quel compte utiliser. Dans ce cas, je recommande de décider à l’avance qui effectue les commandes et qui vérifie le suivi. Une organisation simple vaut mieux que plusieurs comptes utilisés au hasard. Elle réduit les doublons et rend les éventuelles demandes d’aide beaucoup plus faciles à documenter.
Pour les utilisateurs qui se demandent s’il faut rester connecté en permanence, je préfère une approche prudente : utiliser le compte de manière cohérente, vérifier la session avant un achat et éviter de partager ses identifiants. Si plusieurs personnes doivent participer, il est préférable de définir une méthode familiale claire plutôt que de multiplier les connexions improvisées. Cela protège aussi la lisibilité de l’historique.
À qui je le conseille réellement
Je recommande Capital Koala aux parents qui achètent régulièrement en ligne et qui veulent associer ces dépenses à une épargne pour leurs enfants. L’application convient surtout aux personnes capables de créer une petite routine : ouvrir le service avant l’achat, vérifier le parcours, garder la confirmation et contrôler le suivi plus tard. Cette discipline demande peu de temps, mais elle est indispensable pour profiter correctement du principe.
Je la conseillerais moins à quelqu’un qui cherche une application de budget complète, un outil bancaire ou un système d’épargne entièrement automatisé. Elle ne doit pas être choisie simplement parce qu’elle est gratuite. Sa valeur vient de la combinaison entre achats et objectif familial, pas d’un ensemble général de fonctions financières. Pour gérer les dépenses mensuelles, suivre les factures ou programmer des transferts, une application spécialisée sera probablement plus adaptée.
Le classement PEGI 3 indique une accessibilité très large sur le plan de l’âge, mais cela ne signifie pas que les enfants doivent gérer seuls les achats ou le compte. Dans mon usage, je vois plutôt l’application comme un outil piloté par les adultes, avec une possibilité d’expliquer aux plus jeunes le principe de l’épargne. Les décisions d’achat, la vérification des commandes et la protection du compte restent des responsabilités parentales.
Avec plus de dix mille installations, Capital Koala reste une solution de taille modeste, ce qui peut expliquer que l’on trouve moins de retours détaillés que pour les grandes plateformes de shopping. Sa note moyenne invite à avoir des attentes réalistes : l’expérience peut être satisfaisante lorsque le parcours est respecté, mais elle n’élimine pas les petites frictions liées au suivi des commandes et à la navigation entre services.
Mon avis après l’avoir intégrée à une routine d’achat
Ce que j’apprécie le plus, c’est la manière dont Capital Koala transforme une intention d’épargne en geste associé à une dépense existante. Je n’ai pas besoin d’inventer un nouveau budget à chaque achat : je peux simplement vérifier le parcours lorsque la commande était déjà prévue. L’idée est pertinente pour les familles qui veulent construire progressivement un projet pour leurs enfants sans rendre l’épargne trop abstraite.
Ma réserve principale concerne la nécessité de rester attentif. L’application n’est pas magique et son utilisation ne se résume pas à l’installation. Il faut penser à commencer au bon endroit, à ne pas interrompre la navigation et à contrôler le résultat avec un peu de patience. Cette contrainte peut sembler minime, mais elle devient gênante pour les achats impulsifs ou lorsque l’on est pressé.
J’ai aussi trouvé que la meilleure façon de l’utiliser consiste à la traiter comme un outil de préparation, pas comme une simple application que l’on consulte après coup. Je prépare mon achat, j’ouvre Capital Koala, je suis le chemin proposé et je conserve la confirmation. Cette méthode réduit les erreurs et répond à la plupart des questions pratiques qu’un nouvel utilisateur se pose après l’installation.
Au final, je vois Capital Koala comme une option intéressante pour les familles qui veulent relier le shopping en ligne à un objectif d’épargne pour les enfants. Elle ne remplace ni un budget ni une solution bancaire, et elle n’est pas idéale lorsque la priorité est la vitesse ou l’automatisation totale. Mais si vous acceptez une étape supplémentaire avant vos achats et que vous prenez le temps de vérifier le suivi, son intérêt apparaît dans la régularité plutôt que dans un résultat immédiat. C’est une application gratuite à essayer avec une petite commande planifiée, puis à conserver seulement si son parcours s’intègre naturellement à vos habitudes.
Avantages
- Programme de cashback simple à utiliser après chaque achat éligible.
- Possibilité de soutenir une association grâce aux gains accumulés.
- Nombreux partenaires disponibles en ligne et dans différents secteurs.
- Application claire pour suivre les achats
- remboursements et contributions.
- Inscription gratuite
- sans abonnement obligatoire pour accéder au service.
Inconvénients
- Le cashback peut prendre du temps avant d’être validé et versé.
- Les offres et partenaires disponibles varient selon le pays et la période.
- Certains achats ou codes promotionnels peuvent exclure le remboursement.
- Il faut passer par les liens de Capital Koala pour comptabiliser les achats.
- Le montant des gains reste souvent faible pour les achats du quotidien.
FAQ sur Capital Koala
Qu’est-ce que Capital Koala et comment fonctionne cette application ?
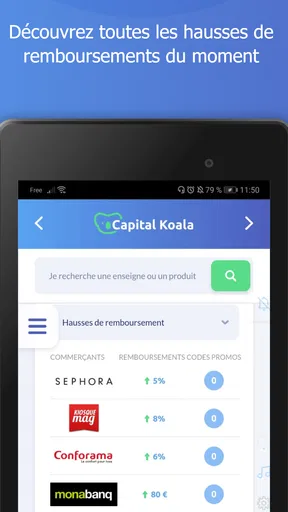
Capital Koala est un service de cashback qui permet de récupérer une partie de ses dépenses réalisées auprès de boutiques partenaires, principalement en ligne. Après avoir créé un compte, l’utilisateur accède aux enseignes depuis la plateforme Capital Koala, effectue son achat normalement, puis reçoit un remboursement lorsque la transaction est validée. Le fonctionnement dépend toutefois des conditions propres à chaque marchand.
Capital Koala est-il réellement gratuit pour les utilisateurs ?
L’inscription et l’utilisation de Capital Koala sont généralement gratuites pour les particuliers. Le service se rémunère grâce aux commissions versées par les boutiques partenaires lorsqu’un achat est effectué via la plateforme. Avant de commander, il reste important de consulter les conditions de l’offre, car certains produits, codes promotionnels, frais ou catégories peuvent être exclus du cashback et réduire le montant finalement récupéré.
Comment récupérer son cashback avec Capital Koala ?
Pour récupérer ses gains, il faut d’abord atteindre le seuil minimum éventuellement demandé par Capital Koala, puis utiliser la méthode de paiement proposée dans son compte. Le cashback n’est pas toujours crédité immédiatement : la boutique doit confirmer que la commande a bien été payée, livrée et qu’elle n’a pas été annulée ou retournée. Les délais peuvent donc varier selon le marchand.
Pourquoi un achat ou un cashback peut-il ne pas être validé ?
Un cashback peut être refusé si l’achat n’a pas été effectué en passant correctement par Capital Koala, si un autre site de comparaison ou une extension a remplacé le suivi, ou si la commande a été annulée, retournée ou partiellement remboursée. L’utilisation de certains codes promotionnels, le blocage des cookies ou des restrictions propres au marchand peuvent également empêcher l’enregistrement de la transaction.
Capital Koala est-il sécurisé et que faut-il vérifier avant de s’inscrire ?
Avant de créer un compte, il est conseillé de consulter la politique de confidentialité, les conditions générales et les règles de paiement de Capital Koala. Comme pour tout service de cashback, l’application ou le site peut traiter des informations liées au compte et aux achats afin d’attribuer les commissions. Vérifiez aussi les avis récents, les pays pris en charge, le seuil de retrait et les modalités de contact du support.


